Comprar una vivienda para reformarla puede ser una buena alternativa para quienes buscan una casa a su medida sin pagar el precio de un inmueble completamente renovado.
En muchas ciudades españolas, los pisos que necesitan mejoras tienen precios de venta inferiores a los de propiedades similares reformadas. Esto permite acceder a determinadas ubicaciones y adaptar la vivienda a las necesidades del comprador.
Sin embargo, existe un problema frecuente: conseguir financiación para la compra no significa disponer de dinero suficiente para realizar las obras.
Una cocina antigua, instalaciones deterioradas o problemas de aislamiento pueden convertir una vivienda aparentemente económica en una inversión mucho mayor de lo previsto.
La hipoteca compra más reforma permite estudiar conjuntamente la financiación necesaria para adquirir el inmueble y realizar determinadas obras.
Conocer su funcionamiento ayuda a calcular el presupuesto real y evitar sorpresas durante la compraventa.
¿Qué es una hipoteca compra más reforma?
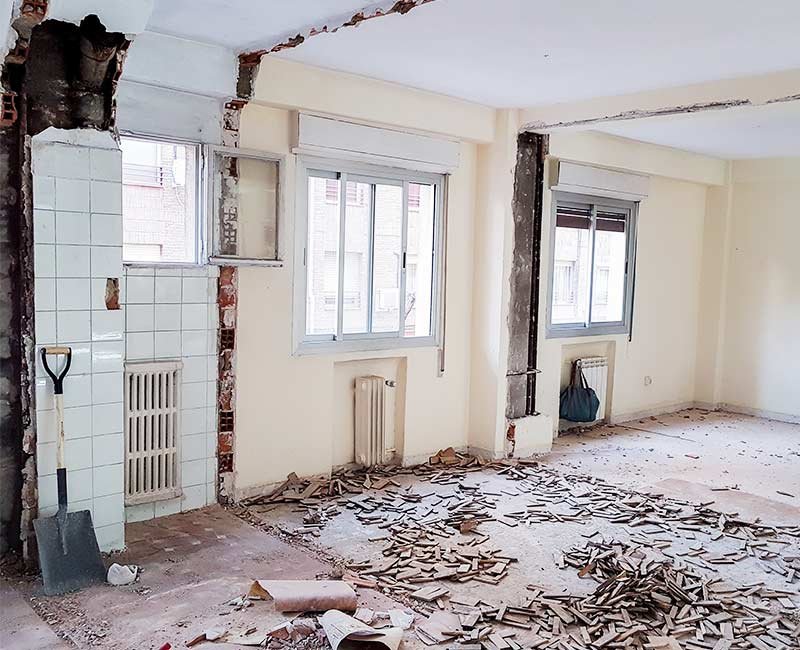
Es una modalidad de financiación hipotecaria que contempla tanto la adquisición de una vivienda como las obras necesarias para mejorarla o rehabilitarla.
Su principal objetivo es facilitar que el comprador pueda afrontar ambos gastos dentro de una estructura financiera adaptada a la operación.
No todas las entidades ofrecen este producto de la misma manera.
Algunas pueden estudiar una financiación conjunta, mientras que otras exigen requisitos específicos sobre el presupuesto de obra, la tasación o el calendario de ejecución.
Por ello, antes de comprometerse con una vivienda es importante comprobar qué posibilidades reales existen.
¿Qué diferencia hay entre una hipoteca convencional y una hipoteca con reforma?
| Característica | Hipoteca convencional | Hipoteca compra más reforma |
|---|---|---|
| Finalidad | Adquirir vivienda | Adquirir y reformar |
| Presupuesto de obras | No forma parte necesariamente del préstamo | Puede incorporarse al estudio |
| Documentación técnica | Habitualmente más sencilla | Puede requerir presupuesto y proyecto |
| Valoración | Vivienda en su estado actual | Puede considerar la reforma según criterios bancarios |
| Entrega de fondos | Generalmente al comprar | Puede incluir disposiciones condicionadas |
| Complejidad | Menor | Mayor coordinación financiera |
La diferencia fundamental es que el banco necesita comprender no solo cuánto cuesta la vivienda, sino también qué obras se realizarán y cómo se financiarán.
¿Qué reformas se pueden incluir en la financiación?
Las actuaciones admitidas dependen de cada entidad.
No es lo mismo renovar un baño que rehabilitar un edificio con problemas estructurales.
1. Reforma de cocina y baños
Son dos de las intervenciones más habituales.
Pueden incluir sustitución de instalaciones, revestimientos, sanitarios, mobiliario y otros elementos.
2. Renovación de instalaciones
En viviendas antiguas puede ser necesario actualizar:
- Instalación eléctrica.
- Fontanería.
- Sistemas de climatización.
- Saneamiento interior.
- Sistemas de ventilación.
Estas actuaciones pueden representar una parte importante del presupuesto.
3. Mejoras de eficiencia energética
El aislamiento y la eficiencia energética tienen una influencia directa en el confort y el consumo de una vivienda.
Algunas reformas incluyen sustitución de ventanas, aislamiento de cerramientos o renovación de sistemas de calefacción.
4. Redistribución interior
Modificar tabiques o adaptar espacios puede mejorar el aprovechamiento de la superficie disponible.
Sin embargo, antes de intervenir es necesario comprobar si existen elementos estructurales y qué autorizaciones se requieren.
5. Rehabilitaciones importantes
Cuando la vivienda necesita actuaciones estructurales o intervenciones complejas, la operación puede exigir un proyecto técnico y una evaluación bancaria más detallada.
No todas las hipotecas compra más reforma son adecuadas para este tipo de actuaciones.
¿Cuánto dinero necesito para comprar y reformar una casa?
A closeup shot of a person thinking of buying or selling a house
El primer paso consiste en calcular el coste completo de la operación.
No basta con sumar el precio de venta y una estimación rápida de las obras.
Ejemplo: compra de un piso de 180.000 euros
Imaginemos que una familia encuentra una vivienda que necesita una reforma considerable.
| Concepto | Importe estimado |
|---|---|
| Precio de compraventa | 180.000 € |
| Reforma de cocina y baños | 18.000 € |
| Instalaciones y acabados | 17.000 € |
| Ventanas y aislamiento | 8.000 € |
| Licencias y otros trabajos | 3.000 € |
| Reserva para imprevistos | 7.000 € |
| Inversión antes de impuestos y gastos de compra | 233.000 € |
Las cantidades son ficticias y sirven para ilustrar el cálculo.
El presupuesto real dependerá del estado del inmueble, la superficie, la ubicación, los materiales y los profesionales contratados.
En este ejemplo, la vivienda cuesta 180.000 euros, pero la inversión prevista asciende a 233.000 euros antes de añadir los impuestos y gastos de adquisición.
Esta diferencia explica por qué es importante estudiar la financiación de la reforma antes de comprar.
¿Cómo calcula el banco la financiación?
Cada entidad utiliza sus propios criterios de riesgo.
Puede analizar:
- El precio de compraventa.
- El valor actual de tasación.
- El presupuesto de las obras.
- La documentación técnica.
- El valor estimado tras la reforma, cuando proceda.
- La solvencia económica del comprador.
Una cuestión fundamental es saber si la entidad calcula el importe máximo sobre el valor actual del inmueble o si admite considerar el valor después de determinadas obras.
No debe darse por hecho que una reforma de 40.000 euros aumentará automáticamente la tasación en esa misma cantidad.
El coste de una obra y el incremento de valor de mercado son conceptos diferentes.
¿Qué ocurre si la vivienda se tasa por debajo del precio de compra?
Imaginemos que una vivienda se compra por 190.000 euros, pero su tasación actual es de 175.000 euros.
Si el banco utiliza el menor de ambos valores para calcular el préstamo, el comprador podría recibir menos financiación de la que esperaba.
Esto puede afectar tanto a la entrada como al dinero disponible para las obras.
Por ello, antes de firmar arras es recomendable comprobar la viabilidad financiera de la operación.
Cuando sea posible, también conviene estudiar el estado técnico de la vivienda para evitar presupuestos de reforma poco realistas.
¿Es mejor financiar la reforma con la hipoteca o con un préstamo personal?
Esta es una de las decisiones más importantes.
Ambas alternativas tienen ventajas e inconvenientes.
Opción A. Integrar la reforma en la financiación hipotecaria
Puede permitir distribuir la devolución durante un plazo mayor, dependiendo de las condiciones ofrecidas.
Esto puede reducir la cuota mensual respecto a una financiación a corto plazo.
Sin embargo, alargar el plazo también puede incrementar los intereses totales.
Opción B. Contratar un préstamo personal
Puede resultar útil cuando el importe de la reforma es reducido o cuando no es posible incluirla en la hipoteca.
No obstante, los préstamos personales suelen tener plazos de devolución más cortos y condiciones diferentes.
Ejemplo comparativo
Supongamos que necesitamos financiar 30.000 euros para reformar una vivienda.
| Concepto | Financiación a 20 años | Préstamo a 7 años |
|---|---|---|
| Capital | 30.000 € | 30.000 € |
| TIN hipotético | 3 % | 7 % |
| Cuota aproximada | 166 € | 453 € |
| Intereses totales aproximados | 9.931 € | 8.034 € |
Los datos son ejemplos matemáticos, no ofertas bancarias, y no incluyen comisiones ni otros gastos.
El ejemplo muestra algo importante: una cuota más baja no implica necesariamente pagar menos intereses en total.
La decisión debe tomarse comparando la TAE, los gastos, el plazo y el coste completo de cada alternativa.
Cómo preparar un presupuesto de reforma que pueda estudiar el banco
Un presupuesto detallado facilita comprender la operación y evita desviaciones posteriores.
Define los trabajos
Especifica qué elementos deben sustituirse, qué instalaciones se renovarán y qué espacios se modificarán.
Solicita presupuestos por partidas
Evita aceptar una cifra global sin desglose.
Lo ideal es que el documento permita identificar el coste de cada actuación.
Comprueba qué impuestos incluye
Un presupuesto puede presentar importes antes de impuestos.
Asegúrate de conocer el precio final.
Confirma las licencias necesarias
No todas las reformas requieren los mismos trámites administrativos.
Dependiendo del municipio y del alcance de las obras, puede ser necesaria una licencia, comunicación previa u otra autorización.
Reserva dinero para imprevistos
En viviendas antiguas pueden aparecer problemas ocultos cuando comienzan las obras.
Por ejemplo, instalaciones deterioradas, humedades o elementos constructivos que requieren reparación.
Cómo solicitar una hipoteca compra más reforma paso a paso
Paso 1. Seleccionar una vivienda con posibilidades reales
Analiza su ubicación, estado de conservación y precio.
No te fijes únicamente en el ahorro aparente frente a viviendas reformadas.
Paso 2. Revisar el estado técnico
Antes de comprometerte, resulta recomendable contar con una evaluación profesional cuando existan dudas sobre instalaciones, estructura o patologías constructivas.
Paso 3. Solicitar un presupuesto de reforma
Define los trabajos necesarios y calcula su coste.
Paso 4. Estudiar la financiación conjunta
Comprueba si existen entidades que acepten financiar la adquisición y las obras.
Paso 5. Calcular la aportación inicial
Incluye la entrada, los impuestos, los gastos y cualquier parte de la reforma que no quede financiada.
Paso 6. Revisar la tasación
Comprueba qué valor admite la entidad y cómo afecta al importe del préstamo.
Paso 7. Comparar ofertas hipotecarias
Analiza el interés, la TAE, las comisiones, el plazo y las condiciones para disponer del dinero destinado a la reforma.
Paso 8. Coordinar la compra y las obras
Antes de firmar contratos con profesionales, asegúrate de conocer cuándo estará disponible la financiación.
Siete errores que pueden encarecer la operación
1. Comprar sin revisar el estado real del inmueble. Una vivienda puede presentar problemas que no se aprecian durante una visita.
2. Calcular la reforma sin un presupuesto profesional. Las estimaciones improvisadas pueden quedarse cortas.
3. Olvidar impuestos y licencias. Estos conceptos forman parte de la inversión total.
4. No reservar dinero para imprevistos. Una obra puede requerir actuaciones adicionales.
5. Pensar que el banco financiará automáticamente toda la reforma. Cada entidad determina qué conceptos acepta.
6. No comprobar cuándo se entrega el dinero. Algunas operaciones pueden condicionar parte de los fondos a determinados requisitos.
7. Elegir únicamente por la cuota mensual. Una financiación larga puede reducir la cuota y aumentar el coste total.
¿Cómo puede ayudar un especialista hipotecario?
La financiación conjunta de compra y reforma puede ser más compleja que una hipoteca convencional.
El comprador necesita conocer qué entidades estudian estas operaciones, qué documentación requieren y cómo calculan el importe máximo.
Contar con un especialista puede facilitar la comparación de alternativas.
En este ámbito, Ferco Gestión dispone de soluciones hipotecarias para financiar la compra de vivienda y sus reformas, con un servicio de estudio y negociación de las condiciones bancarias.
La financiación final dependerá de las características del inmueble, el presupuesto de obras y la aprobación de la entidad.
¿Cuándo merece la pena comprar una vivienda para reformar?
No todas las propiedades antiguas representan una buena oportunidad.
Antes de decidir, conviene comparar el coste completo de compra y reforma con el precio de viviendas similares ya rehabilitadas.
Ejemplo de comparación
| Concepto | Vivienda para reformar | Vivienda reformada |
|---|---|---|
| Precio de compra | 170.000 € | 230.000 € |
| Reforma estimada | 45.000 € | 0 € |
| Imprevistos previstos | 8.000 € | 0 € |
| Total antes de impuestos y gastos | 223.000 € | 230.000 € |
En este ejemplo, la diferencia sería de 7.000 euros antes de impuestos y gastos.
¿Compensa asumir las obras por esa cantidad?
La respuesta dependerá de la calidad de la reforma, la ubicación, el tiempo disponible y las preferencias del comprador.
Una vivienda para reformar no siempre es más económica cuando se consideran todos los costes.
Preguntas frecuentes sobre hipotecas compra más reforma
¿Puedo incluir el coste de la reforma en la hipoteca?
Algunas entidades ofrecen productos que permiten estudiar conjuntamente ambos conceptos, sujetos a sus condiciones de financiación.
¿Es obligatorio presentar un presupuesto de obra?
En este tipo de operaciones suele ser necesario justificar el importe solicitado para la reforma mediante documentación suficiente.
¿Puedo reformar la vivienda después de comprarla?
Sí, pero debes comprobar las condiciones del préstamo y el calendario de las obras cuando la financiación esté vinculada a su ejecución.
¿Se puede financiar una reforma integral?
Existen entidades que estudian rehabilitaciones importantes, aunque pueden exigir documentación técnica adicional.
¿Puedo solicitar financiación para una vivienda muy deteriorada?
Dependerá de su estado, de la valoración de la garantía y de la política de la entidad.
¿Es obligatorio contratar una empresa constructora?
Las condiciones dependen del banco y de las obras. Determinadas operaciones pueden requerir presupuestos profesionales y certificaciones.
¿La reforma aumenta siempre el valor de tasación?
No. El coste de las obras no se traduce necesariamente en un incremento equivalente del valor de mercado.
¿Puedo incluir mejoras energéticas?
Algunas entidades contemplan actuaciones de eficiencia energética dentro de sus soluciones de financiación, siempre que cumplan los requisitos correspondientes.
Conclusión: una buena reforma empieza con un presupuesto realista
Comprar una vivienda para reformarla puede permitir adaptar el inmueble a las necesidades del comprador y acceder a propiedades con posibilidades interesantes.
Sin embargo, la operación debe analizarse como una inversión conjunta.
El precio de adquisición, las obras, los impuestos, los gastos y los posibles imprevistos forman parte del coste real.
Antes de firmar, conviene comprobar qué financiación está disponible y si la cuota resultante encaja con la economía familiar.
La mejor decisión no es necesariamente comprar la vivienda más barata, sino elegir una propiedad cuyo coste final sea asumible y esté justificado por sus características.
